(来源:藏金洞)
洞主江湖说:我说的可能都是错的,但值得你去探索和反思。

亲爱的藏金洞友们:
美国刚公布9月物价数据,华尔街就给AI公司上了一堂很贵的财务课。
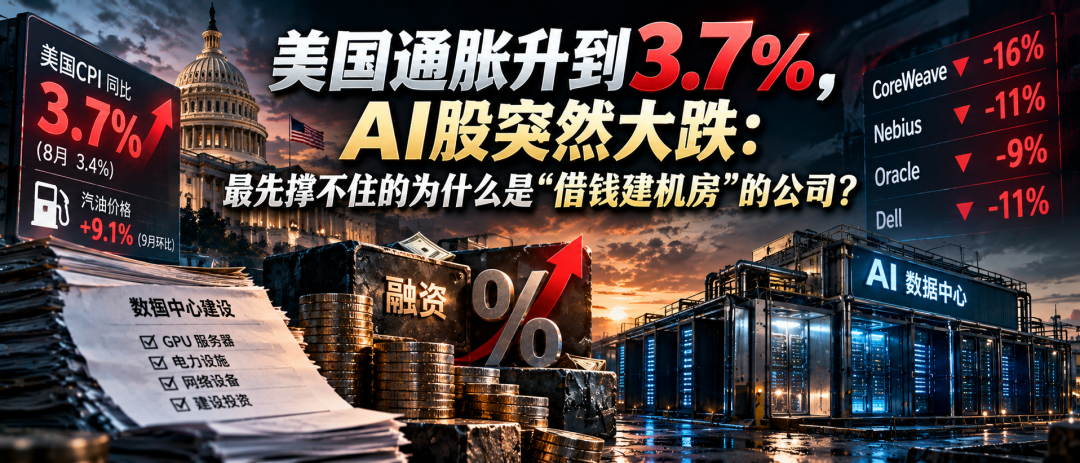
10月14日,美国消费者价格指数(CPI)同比上涨3.7%,高于8月的3.4%。当月汽油价格上涨9.1%,贡献了整体月度涨幅的一半以上。
市场随即变脸。
CoreWeave股价当日下跌约16%,Nebius跌11%,甲骨文跌9%,戴尔跌11%。路透社估算,这几家公司一天合计蒸发约800亿美元市值。
奇怪的是,AI模型并没有突然变笨,企业也没有在一夜之间宣布停止购买算力。
为什么一份通胀报告,会让建AI数据中心的公司跌得这么惨?
一、同样做AI,借钱的和拿现金的,日子完全不同
先看CoreWeave。
它做的是把GPU算力租给客户,自己得先花巨资购买设备、建设机房,再等客户在合同期内逐步付款。
这种生意最怕两件事:项目晚交付,以及融资突然变贵。
路透社援引LSEG数据称,CoreWeave已发行约220亿美元债券和260亿美元贷款。
更扎眼的是,它今年6月发行的一只债券,发行时收益率约9.625%,最近的市场收益率升至约15%。
注意,这个15%是特定债券在二级市场上的收益率,不等于公司全部债务都在支付15%的利息。
但它确实说明,投资者现在要求更高回报,才愿意承担这家公司的信用风险。
为什么通胀会影响它?
因为物价比预期涨得快,市场就会担心美联储需要维持更高利率,甚至再次加息。
10月14日,美国30年期国债收益率盘中一度触及5.63%,随后回落。
国债利率上去,投资者对风险更高的企业债券,自然也会要求更高的补偿。
需要持续借钱建设的公司,首先感受到压力。
这就像你开一家生意不错的酒店:房间预订排到了明年,但新楼还没盖完,银行突然提高贷款报价。
订单是真的,资金压力也是真的。
二、客户签了大单,不代表今天就能拿来还债
AI基础设施有个容易让人兴奋的数字,叫“订单积压”或合同储备。
它可以说明未来有客户需求,却不等于公司已经收到现金,更不等于合同金额就是净利润。
建设数据中心时,GPU、服务器、电力、网络和施工成本往往先付;客户收入则随着服务交付逐步实现。
只要建设、通电、验收或者客户付款的时间往后拖,融资缺口就可能扩大。
因此,同样是AI热潮,企业的财务结构差别很大。
微软、谷歌、亚马逊等大型平台有成熟业务提供现金,扩建机房也要承担风险,但它们不必像一些高杠杆运营商那样,严重依赖下一轮融资才能继续施工。
这并不是说CoreWeave一定会违约。
其管理层对市场抛售提出异议,认为反应不合理;而且大型科技企业的算力采购需求仍然真实存在。
我的判断更窄:
市场正在把AI企业分成两类:能用经营现金支撑扩张的,和必须不断以更高成本融资才能扩张的。
后一类对利率变化更敏感。
三、买AI股票的人,先翻三张表
如果你持有美股科技股,或者通过基金、ETF间接持有AI基础设施公司,现在最没必要做的,是看到一天大跌就认定AI需求崩了。
但也别因为“AI是未来”,就把所有下跌都当成捡便宜。
我建议先看三件具体的事。
 ]article_adlist-->
第一,看债务到期表
未来12到24个月要还多少本金?哪些债需要续借?
别只盯着总负债。
]article_adlist-->第二,看经营现金流与资本开支
客户收入增长,能不能覆盖设备采购和机房建设?
如果现金流长期为负,融资渠道就是生意的一部分。
]article_adlist-->第三,看订单兑现的时间
签约金额再大,也要问机房什么时候通电、设备什么时候投入使用、客户何时开始按合同付款。
对中国的AI供应链企业,这次冲击也有现实意义。
美国客户如果因为融资变贵而推迟数据中心建设,设备、散热、电源、服务器等订单的交付节奏可能受影响。
但目前还不能仅凭一天股价下跌,就断言中国供应商的订单已经取消。
接下来需要验证的是:美国核心通胀是否继续走高,长期国债收益率是否维持高位,以及高杠杆AI公司的再融资成本与现金流是否进一步恶化。
如果通胀回落、融资成本下降,或者企业经营现金明显改善,这个风险判断就需要重新评估。
洞主江湖说 ]article_adlist-->我依然看好AI的长期需求,但这轮下跌提醒投资者:需求旺盛和融资安全可以是两回事。
最容易吃亏的,是把未来订单当成眼前现金的人。
持有AI基础设施资产的朋友,先核对未来两年的债务到期、资本开支和客户回款,再决定要不要加仓。
请在评论区留下你的高见。欢迎点赞、转发、在看♥️、评论,
你的每一个行动都能增加洞主的前行动力。
推荐订阅:《藏金洞·破迷开悟十二讲》
]article_adlist--> ]article_adlist--> |
 海量资讯、精准解读,尽在新浪财经APP
利鸿网配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯